

Domenico Sottile
Domenico Sottile è un professionista del marketing digitale e scrittore con oltre 7 anni di esperienza nell'aiutare le persone a guadagnare online. Ha lavorato con diverse aziende e startup, offrendo consulenza su strategie di marketing, affiliazione e e-commerce. Domenico è appassionato di condividere le sue conoscenze attraverso articoli informativi e guide pratiche per il successo online.
Quanto rende una casa vacanze? Non esiste una media nazionale abbastanza affidabile per stimare il risultato del tuo immobile.
L’errore più comune è confondere incasso, margine operativo e reddito dopo le imposte. Sono grandezze diverse e richiedono calcoli diversi.
Qui trovi un modello replicabile per stimare ricavi, costi, break-even, fiscalità e obblighi italiani usando dati del tuo immobile.
In 30 secondi
- Il risultato dipende da ADR, notti disponibili, occupazione, durata media del soggiorno e costi effettivi.
- Il margine operativo non coincide con il reddito dopo imposte, mutuo, lavori straordinari e capitale investito.
- Nel 2026 la presunzione d’impresa per le locazioni brevi scatta oltre due appartamenti destinati a questo uso.
- Il break-even indica quanta occupazione serve per coprire i costi del modello, non se l’investimento conviene.
FA PER TE SE: vuoi valutare un immobile con numeri verificabili prima di prendere decisioni.
NON FA PER TE SE: cerchi una cifra nazionale valida per qualsiasi città, stagione e tipologia di alloggio.
INIZIA DA: raccogli ADR comparabile, notti disponibili e tutti i costi annuali del tuo immobile.
Aggiornato a ottobre 2026. I dati fiscali si riferiscono al periodo d’imposta 2026.
Che cosa stai realmente mettendo a reddito?
La disciplina fiscale delle locazioni brevi riguarda contratti abitativi non superiori a 30 giorni, stipulati da persone fisiche fuori dall’esercizio d’impresa.
La locazione turistica ha un perimetro più ampio e non coincide sempre con la locazione breve.
Le case e appartamenti per vacanze possono invece costituire una categoria ricettiva regolata dalla Regione o dalla Provincia autonoma competente.
Queste categorie possono condividere alcuni obblighi nazionali, ma non hanno necessariamente gli stessi adempimenti amministrativi o fiscali.
La locazione ammette servizi strettamente collegati all’uso dell’immobile, come biancheria e pulizia dei locali.
La prassi richiamata dal Ministero include anche utenze, wi-fi e aria condizionata. Servizi più ampi possono cambiare l’inquadramento.
📌 In pratica
✅ Cosa fare: identifica prima se operi come locazione breve, locazione turistica o struttura ricettiva regionale.
❌ Errore comune: trattare “casa vacanze”, locazione breve e struttura ricettiva come sinonimi giuridici.
Come calcoli ricavi, margine e break-even?
Separa sempre ricavi lordi, costi operativi, margine operativo e fiscalità. Solo così puoi capire dove nasce davvero il risultato economico.
Le quattro grandezze da calcolare
Questa tabella riassume le formule operative. Usa notti disponibili reali, non 365 giorni per abitudine.
| Voce | Formula |
|---|---|
| Notti vendute | Notti disponibili × occupazione |
| Ricavi lordi | ADR × notti vendute |
| Prenotazioni stimate | Notti vendute ÷ durata media |
| Margine operativo | Ricavi − commissioni − variabili − turnover − costi fissi |
ADR significa Average Daily Rate: è la tariffa media incassata per ogni notte effettivamente venduta.
Il margine operativo non è il “netto finale”. Esclude almeno le imposte sul reddito e può escludere debito e investimenti.
Come calcoli l’occupazione di pareggio?
Margine di contribuzione per notte = ADR × (1 − costi percentuali) − costo variabile − quota turnover per notte.
Occupazione di break-even = costi fissi annui ÷ (margine di contribuzione per notte × notti disponibili).
Se il margine di contribuzione è zero o negativo, nessuna occupazione può coprire i costi fissi con quegli input.
Esempio ipotetico: quanto cambia il margine?
Gli input seguenti sono didattici. Non rappresentano una media italiana e non descrivono una città specifica.
| Input | Valore ipotetico |
|---|---|
| ADR | 110€ |
| Notti disponibili | 300 |
| Durata media soggiorno | tre notti |
| Costi percentuali | 15% |
| Costo variabile per notte | 10€ |
| Costo netto per turnover | 25€ |
| Costi fissi annui | 3.600€ |
Il 15% è un input del modello. Non rappresenta la commissione ufficiale di Airbnb, Booking.com o di un’altra piattaforma.
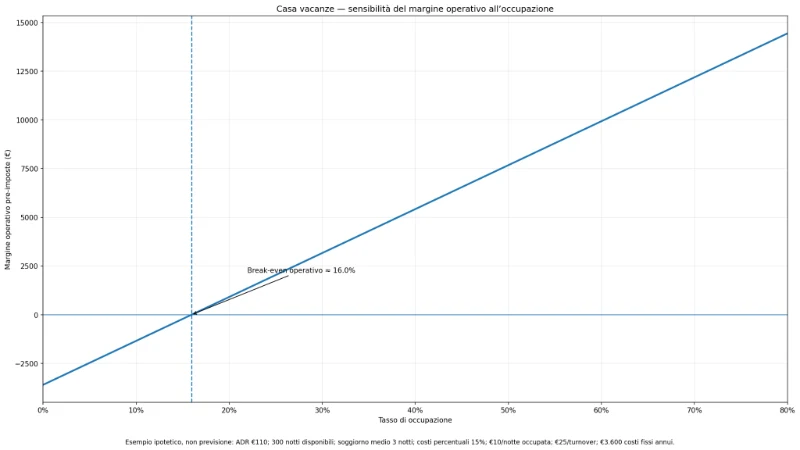
Con questi input il margine di contribuzione è circa 75,17€ per notte. Il break-even arriva a circa 48 notti.
Su 300 notti disponibili, 48 notti equivalgono a circa il 16% di occupazione.
Quel 16% copre soltanto i 3.600€ di costi fissi del modello. Non misura il rendimento dopo imposte o finanziamento.
La tabella seguente mostra come cambia il margine operativo mantenendo fissi tutti gli altri input.
| Occupazione | Ricavi lordi | Costi operativi | Margine pre-imposte |
|---|---|---|---|
| 30% | 9.900€ | 6.735€ | 3.165€ |
| 45% | 14.850€ | 8.302,50€ | 6.547,50€ |
| 60% | 19.800€ | 9.870€ | 9.930€ |
Come distingui margine e rendimento del capitale?
Il margine operativo misura quanto resta dalla gestione. Il rendimento confronta quel risultato con il capitale investito o con una base patrimoniale coerente.
Rendimento operativo = margine operativo annuo ÷ capitale di riferimento × 100.
Definisci prima la base: prezzo d’acquisto, costo totale investito o valore di mercato rispondono a domande diverse.
📌 In pratica
✅ Cosa fare: calcola prima il margine operativo e poi separa fiscalità, debito e rendimento del capitale.
❌ Errore comune: chiamare “netto” il fatturato meno poche spese visibili.
Come stimi ADR e occupazione senza inventare il rendimento?
Confronta immobili simili per micro-zona, capienza, qualità, dotazioni e periodo dell’anno.
Separa alta, media e bassa stagione. Distingui inoltre giorni feriali, weekend ed eventi che alterano temporaneamente la domanda.
Se hai uno storico affidabile, usa il dato reale dell’immobile. Vale più di una media nazionale non segmentata.
Non dedurre l’occupazione dai calendari pubblici. Una data non prenotabile può essere stata bloccata dal proprietario.
Se non hai storico, costruisci più scenari. Non chiamarli “realistici” o “conservativi” senza un benchmark locale verificabile.
📌 In pratica
✅ Cosa fare: usa comparabili locali e almeno tre scenari di ADR e occupazione.
❌ Errore comune: interpretare un calendario chiuso o una media nazionale come previsione di prenotazioni.
Quali costi devi inserire nel calcolo?
Il modello deve includere ogni costo che cambia davvero il risultato. Se una voce manca, il margine è sovrastimato.
- commissioni delle piattaforme e dei sistemi di pagamento;
- pulizie e lavanderia rimaste a tuo carico;
- consumabili e dotazioni per gli ospiti;
- utenze, internet e software di gestione;
- manutenzione ordinaria e assicurazione;
- condominio, quando pertinente;
- property manager o co-host;
- costi amministrativi e professionali;
- riserva per usura, sostituzioni e piccoli danni;
- IMU, quando dovuta;
- TARI secondo il regime locale applicabile;
- altri costi richiesti dagli obblighi territoriali.
Se addebiti la pulizia all’ospite, sottrai soltanto il costo che resta davvero a tuo carico.
Se la piattaforma calcola commissioni anche sulla pulizia, includi quella base nel costo percentuale.
L’imposta di soggiorno riscossa per conto del Comune non è un ricavo economico dell’host. Trattala come partita di giro.
Misura anche il tuo tempo. Messaggi, pricing, check-in, emergenze, pulizie e amministrazione hanno un costo economico.
📌 In pratica
✅ Cosa fare: separa costi fissi, costi per notte, costi per soggiorno e costi percentuali.
❌ Errore comune: sottrarre una pulizia già pagata dall’ospite senza considerare il relativo rimborso.
Quanto trattiene Airbnb nel 2026?
L’Airbnb Help Center documenta ancora due strutture: split fee e single fee. La piattaforma sta migrando gli host verso la single fee.
Nella split fee, la maggior parte degli host paga il 3%. Su 100€ di subtotale, restano 97€ prima degli altri costi.
Nella single fee, la maggior parte degli host paga il 15,5%. Su 100€, la fee è 15,50€ e restano 84,50€.
Airbnb indica per gli altri host un intervallo tipico del 14–16%. La fee mostrata include l’IVA dove applicabile.
Per il tuo modello usa la commissione mostrata nel payout. Non usare una percentuale presa da una guida.
Se usi anche Booking.com, separa i relativi costi. La guida su come funziona Booking.com per host e altri modelli approfondisce quel canale.
📌 In pratica
✅ Cosa fare: usa la fee effettiva del payout e aggiornala quando Airbnb modifica la struttura commissionale.
❌ Errore comune: applicare il 3% o il 15,5% a ogni prenotazione come valore universale.
Come funziona la cedolare secca nel 2026?
La cedolare secca sulle locazioni brevi è opzionale. Se la scegli, l’aliquota ordinaria è il 26%.
L’aliquota scende al 21% per i redditi relativi a una sola unità immobiliare scelta dal contribuente in dichiarazione.
Se, nel tuo caso, 10.000€ sono la base imponibile, la sola cedolare vale 2.100€ al 21% oppure 2.600€ al 26%.
Restano 7.900€ oppure 7.400€ dopo la sola imposta sostitutiva. Questi importi non sono il margine finale dell’attività.
Le spese operative e la base fiscale seguono regole diverse. Non applicare quindi il 21% o il 26% al margine operativo.
Quando scatta la presunzione d’impresa?
Dal periodo d’imposta 2026 la soglia prevista dalla disciplina è due appartamenti.
Se destini alla locazione breve più di due appartamenti nello stesso periodo d’imposta, l’attività si presume svolta in forma imprenditoriale.
La Legge 30 dicembre 2025, n. 199 ha sostituito il precedente limite di quattro appartamenti con due.
Il modello 730/2026 può ancora citare quattro appartamenti perché riguarda i redditi prodotti nel 2025.
La soglia crea una presunzione legale oltre due appartamenti. Sotto tale soglia, l’inquadramento va comunque verificato sulle modalità concrete di esercizio.
Che cosa significa la ritenuta del 21%?
Gli intermediari che incassano o intervengono nel pagamento applicano una ritenuta del 21% sul canone o corrispettivo lordo.
L’Agenzia delle Entrate la qualifica come ritenuta a titolo d’acconto, indipendentemente dal regime fiscale scelto dal beneficiario.
Su 10.000€ di corrispettivi soggetti alla ritenuta, l’intermediario trattiene 2.100€. Non significa che l’imposta finale sia sempre 2.100€.
Per questo fiscalità e margine operativo devono restare separati nel foglio di calcolo.
Cosa devi verificare su CIN, sicurezza e SCIA?
Le FAQ BDSR del Ministero del Turismo applicano il CIN a strutture ricettive, locazioni turistiche e locazioni brevi.
La disciplina nazionale è applicabile dal 2 nov. 2024. L’obbligo del CIN decorre dal 1° gen. 2025.
Le sanzioni previste dalla disciplina sono applicabili dal 2 gen. 2025.
Il CIN va esposto all’esterno dello stabile e indicato in ogni annuncio, nel rispetto degli eventuali vincoli urbanistici e paesaggistici.
Non sostituisce eventuali codici regionali o provinciali. Se il territorio richiede una registrazione preventiva, completala prima della richiesta del CIN.
Quali dispositivi di sicurezza servono?
Le locazioni brevi e turistiche devono avere rilevatori funzionanti di gas combustibili e monossido di carbonio, oltre agli estintori previsti.
L’obbligo vale anche per la gestione non imprenditoriale. Le strutture ricettive seguono invece la propria disciplina di sicurezza.
I rilevatori possono essere esclusi quando manca l’impianto a gas e il rischio è escluso con certezza.
Il Ministero richiede almeno un estintore ogni 200 m² o frazione. Serve comunque almeno un estintore per ogni piano.
Quando serve la SCIA?
La locazione breve o turistica esercitata in forma imprenditoriale richiede la SCIA al SUAP del Comune competente.
La specifica disposizione nazionale si applica dal 2 nov. 2024 e non opera retroattivamente sulle attività imprenditoriali già avviate.
Restano possibili ulteriori obblighi regionali o locali collegati alla categoria effettiva dell’attività.
📌 In pratica
✅ Cosa fare: verifica BDSR, Regione, Comune e requisiti di sicurezza prima di pubblicare l’annuncio.
❌ Errore comune: pensare che il CIN sostituisca ogni codice, autorizzazione o obbligo territoriale.
Quando devi comunicare gli ospiti e gli altri dati?
Per gli obblighi dell’articolo 109 TULPS, le generalità degli ospiti vanno trasmesse tramite Alloggiati Web entro 24 ore dall’arrivo.
Per soggiorni che non superano le 24 ore, la Polizia di Stato indica un termine di sei ore dall’arrivo.
Per locazioni turistiche superiori a 30 giorni, la registrazione del contratto assorbe la comunicazione richiamata dalla disciplina CIN.
Flussi statistici, codici territoriali e imposta di soggiorno dipendono invece dal luogo e dall’inquadramento.
Non esiste una procedura locale unica valida per tutta Italia. Verifica sempre Regione o Provincia autonoma e Comune competente.
📌 In pratica
✅ Cosa fare: prepara credenziali Alloggiati Web e verifica flussi statistici e imposta di soggiorno del tuo territorio.
❌ Errore comune: usare una checklist nazionale per obblighi che cambiano tra Regioni e Comuni.
Come confronti casa vacanze e affitto lungo?
Confronta le due alternative usando la stessa metrica. Non mettere il fatturato breve contro il canone netto della locazione lunga.
| Voce | Locazione breve | Locazione lunga |
|---|---|---|
| Ricavi | ADR × notti vendute | Canone incassato |
| Vacancy | Inclusa nell’occupazione | Periodi senza conduttore |
| Costi | Turnover, OTA, utenze, usura | Costi del contratto e immobile |
| Tempo | Gestione più frequente | Gestione meno frammentata |
| Fiscalità | Regime effettivo | Regime effettivo |
| Rischio | Domanda e prezzi variabili | Vacancy e rischio contrattuale |
Confronta poi il margine annuo, il tempo richiesto, il capitale impegnato e la volatilità dei due scenari.
📌 In pratica
✅ Cosa fare: costruisci due conti annuali con la stessa metrica e gli stessi criteri di costo.
❌ Errore comune: confrontare ricavi lordi della locazione breve con canoni già depurati di costi.
Come decidi se il progetto regge?
- Identifica l’inquadramento dell’immobile e dell’attività.
- Stima ADR, disponibilità e occupazione con dati locali comparabili.
- Inserisci costi fissi, variabili, percentuali e per soggiorno.
- Calcola margine operativo e occupazione di break-even.
- Stressa il modello con scenari meno favorevoli.
- Applica fiscalità, debito e capitale soltanto dopo il modello operativo.
- Verifica CIN, sicurezza, Alloggiati Web e obblighi territoriali.
Un progetto fragile funziona soltanto con ADR elevato, occupazione quasi piena o costi incompleti.
Un progetto più robusto mantiene margine anche quando riduci ADR, occupazione o durata media e aumenti alcuni costi.
📌 In pratica
✅ Cosa fare: prova almeno uno scenario con ricavi inferiori e costi superiori rispetto alla tua ipotesi centrale.
❌ Errore comune: decidere usando soltanto il mese migliore dell’anno o un singolo annuncio concorrente.
Quali sono le domande più frequenti sulle case vacanze?
Quanto si guadagna mediamente con una casa vacanze in Italia?
Non esiste un valore nazionale affidabile per il singolo immobile. Usa ADR, occupazione, disponibilità, costi e fiscalità del tuo caso.
Quanti appartamenti posso destinare alla locazione breve nel 2026?
La presunzione prevista dalla disciplina scatta oltre due appartamenti destinati alla locazione breve nello stesso periodo d’imposta.
La cedolare secca è al 21% o al 26%?
È al 26%, con riduzione al 21% per i redditi relativi a una sola unità scelta dal contribuente in dichiarazione.
Il CIN è obbligatorio anche senza impresa?
Sì. Il CIN riguarda anche le unità destinate a locazione breve o turistica gestite in forma non imprenditoriale.
Airbnb trattiene sempre il 15,5%?
No. Airbnb documenta più strutture di commissione e una migrazione verso la single fee. Controlla sempre il payout effettivo.
Quali fonti supportano i dati di questa guida?
- Gazzetta Ufficiale — art. 4 DL 50/2017 — definizione fiscale delle locazioni brevi.
- Agenzia delle Entrate — cedolare secca 21% e 26% sulle locazioni brevi.
- Agenzia delle Entrate / FiscoOggi — ritenuta del 21% a titolo d’acconto.
- Gazzetta Ufficiale — passaggio da quattro a due appartamenti dal 2026.
- Ministero del Turismo — CIN, sicurezza, SCIA e locazioni oltre 30 giorni.
- Polizia di Stato — Alloggiati Web, 24 ore e sei ore.
- Airbnb Help Center — struttura corrente delle service fee.
Qual è il prossimo passo?
Prima di decidere, costruisci il conto sul tuo immobile e verifica gli obblighi locali. Poi confronta il risultato con un’alternativa reale.
Se il modello regge ma il calendario resta debole, passa alla guida su come aumentare le prenotazioni su Airbnb.
Aggiornato a ottobre 2026. I dati fiscali si riferiscono al periodo d’imposta 2026.
Questo articolo ha scopo informativo e non costituisce consulenza fiscale o legale.
Le regole descritte sono verificate a ottobre 2026 e possono cambiare.
Prima di decidere, confrontati con un commercialista e, quando serve, con un professionista legale competente in materia immobiliare o turistica.